
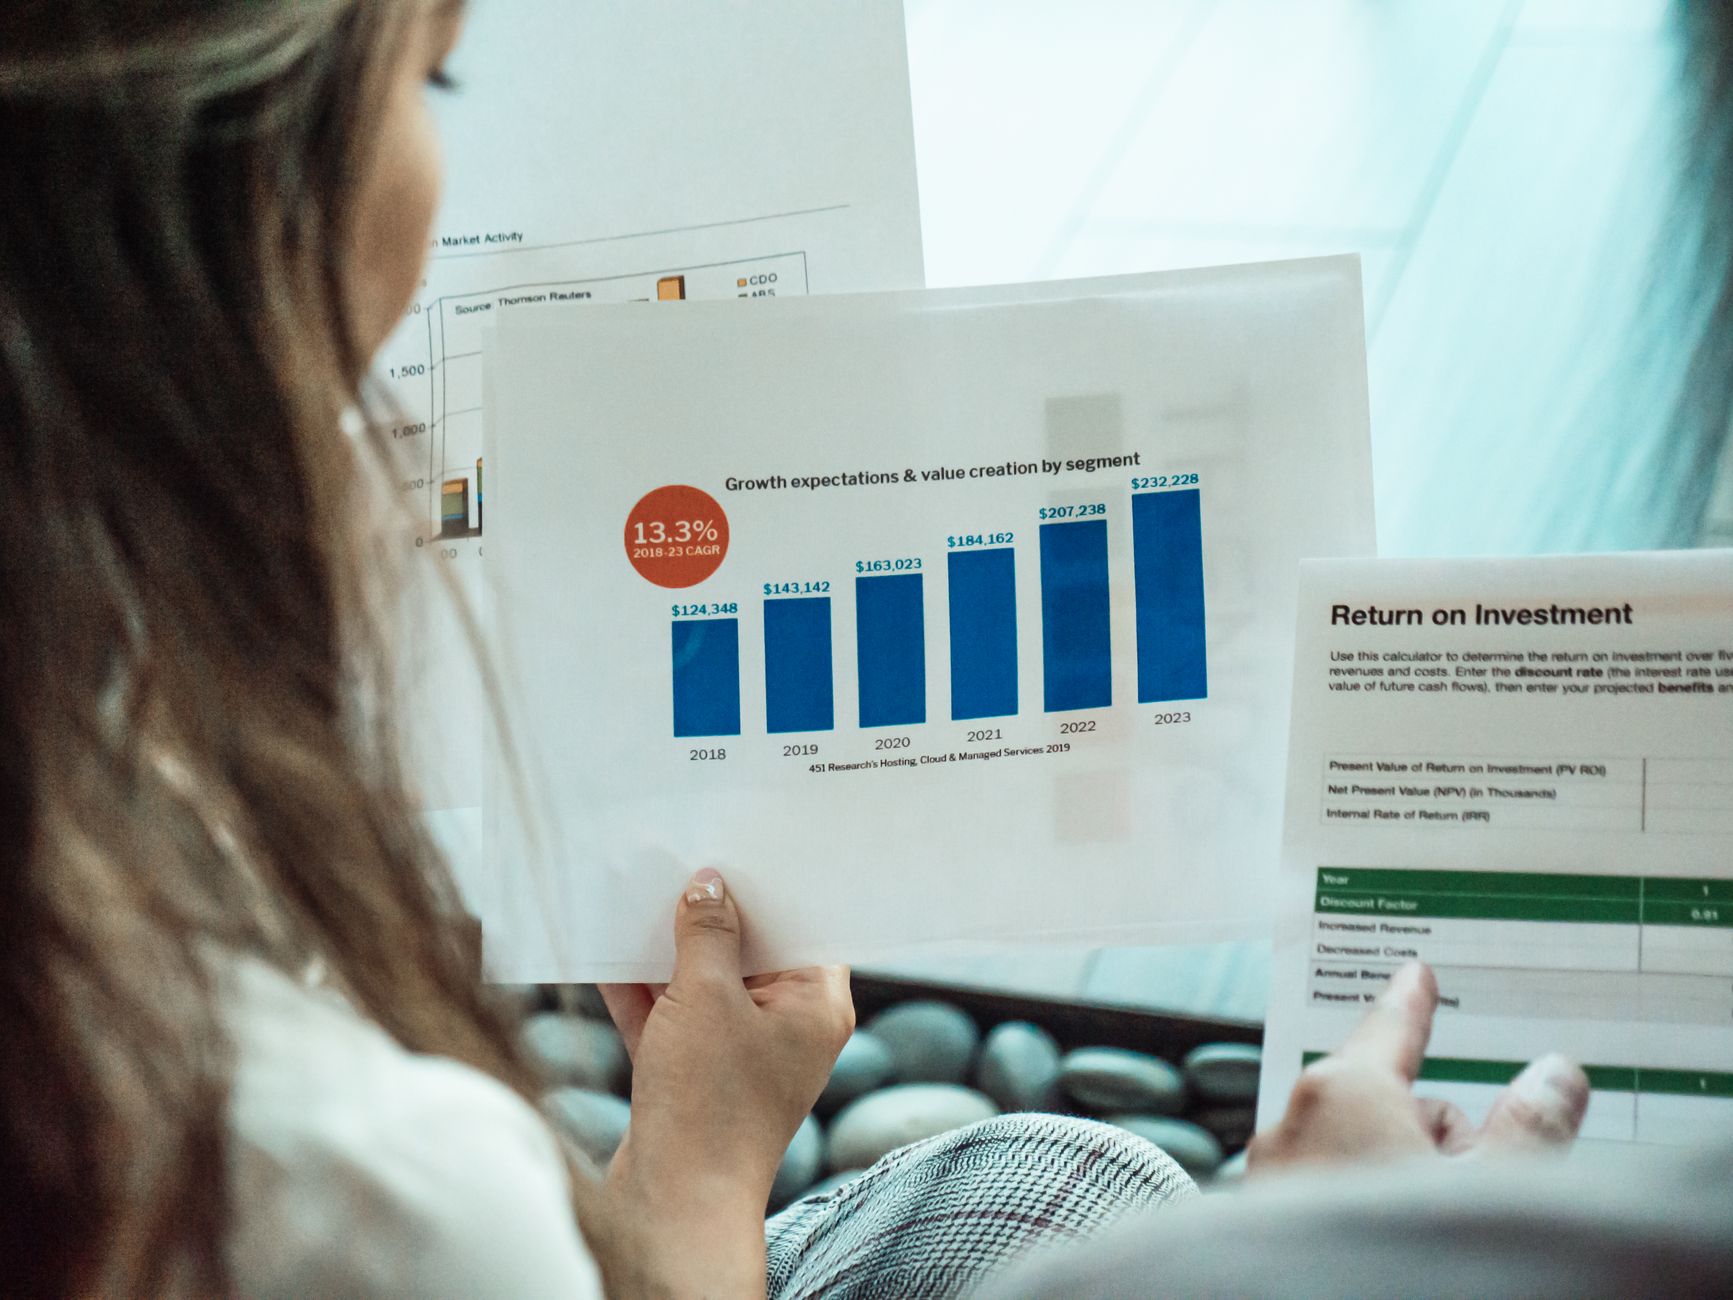
Jak obliczyć CAGR inwestycji — to pytanie wraca zawsze wtedy, gdy portfel pracuje już kilka lat, a proste zestawienie w stylu wpłaciłem 50 000 zł, mam 78 000 zł przestaje cokolwiek mówić o jakości podjętych decyzji. CAGR, czyli składana roczna stopa wzrostu (Compound Annual Growth Rate), sprowadza cały okres inwestowania do jednej liczby: tempa, w jakim kapitał rósł średnio w każdym roku przy założeniu reinwestowania zysków. Ta jedna wartość pozwala zestawić ze sobą fundusz obligacji, mieszkanie na wynajem, portfel ETF-ów i zwykłą lokatę, mimo że każda z tych inwestycji trwała inną liczbę lat i startowała z innej kwoty. W tym poradniku znajdziesz wzór, gotowe przykłady liczbowe w złotówkach, formuły do arkusza kalkulacyjnego oraz listę sytuacji, w których CAGR wprowadza w błąd i lepiej sięgnąć po inną miarę wyniku. Zaczynamy od definicji, bo to ona decyduje o poprawności obliczeń.
Czym jest CAGR i dlaczego nie jest zwykłą średnią
CAGR opisuje hipotetyczne, stałe tempo wzrostu, które doprowadziłoby kapitał od wartości początkowej do końcowej w badanym okresie. Nie jest średnią arytmetyczną rocznych stóp zwrotu, lecz średnią geometryczną. Różnica między nimi rośnie wraz ze zmiennością portfela i przy agresywnych strategiach potrafi sięgać kilku punktów procentowych rocznie.
Przykład domykający sprawę: portfel zyskuje 50% w pierwszym roku i traci 30% w drugim. Średnia arytmetyczna sugeruje +10% rocznie, tymczasem 10 000 zł urosło do 15 000 zł, a następnie spadło do 10 500 zł. Faktyczne tempo wzrostu wynosi 2,47% rocznie i dokładnie tę wartość pokazuje CAGR.
Mechanizm stojący za tym wskaźnikiem to zjawisko opisywane pytaniem o to, jak działa procent składany — zyski dopisane w jednym roku same zaczynają pracować w kolejnym, a efekt narasta wykładniczo. CAGR jest procentem składanym odczytanym wstecz: z gotowego wyniku inwestycji wyciągamy stopę, która ten wynik wygenerowała.
CAGR a nominalna stopa zwrotu
Stopa zwrotu liczona narastająco, na przykład +56% od początku inwestycji, nie mówi nic o tempie. Ten sam wynik osiągnięty w trzy lata oznacza około 16% rocznie, a rozłożony na dziesięć lat — zaledwie 4,5% rocznie. Bez sprowadzenia do ujęcia rocznego porównywanie inwestycji o różnej długości trwania jest bezużyteczne.
Wzór na CAGR i obliczenia krok po kroku
Pytanie, jak obliczyć CAGR inwestycji, sprowadza się do jednego równania: CAGR = (wartość końcowa ÷ wartość początkowa) podniesione do potęgi (1 ÷ n), minus 1. Litera n oznacza liczbę lat dzielącą pierwszą wpłatę od ostatniej wyceny. Wynik mnożymy przez 100, żeby otrzymać zapis procentowy.
Cała trudność leży w danych wejściowych, nie w matematyce. Zanim podstawisz liczby do wzoru, ustal precyzyjnie cztery elementy — pomyłka w którymkolwiek z nich potrafi zawyżyć albo zaniżyć wynik o kilka punktów procentowych rocznie:
- Wartość początkowa — kwota faktycznie zainwestowana, powiększona o prowizję maklerską zapłaconą przy zakupie.
- Wartość końcowa — bieżąca wycena rynkowa po odjęciu kosztów sprzedaży, ale przed podatkiem, jeśli porównujesz wyniki brutto.
- Liczba lat — okres liczony z dokładnością do ułamka roku; 42 miesiące to 3,5, a nie 4.
- Waluta — wynik funduszu notowanego w dolarach przeliczony na złote zawiera w sobie ruch kursu USD/PLN.
- Wypłaty — dywidendy i kupony trzeba doliczyć do wartości końcowej, inaczej zaniżysz tempo wzrostu.
Konkret liczbowy: 20 000 zł wpłacone na rachunek, po sześciu latach wycena wynosi 34 000 zł. Iloraz to 1,7, pierwiastek szóstego stopnia z 1,7 daje około 1,0925, więc CAGR równa się 9,25% rocznie. Ta sama nominalna zmiana rozciągnięta na dwanaście lat oznaczałaby już tylko 4,52% rocznie.
Jeśli okres nie jest pełnym rokiem, wpisujesz ułamek. Inwestycja trwająca 30 miesięcy to n = 2,5. Skracanie do dwóch albo trzech lat wygląda niewinnie, a przy krótkich horyzontach przesuwa wynik nawet o punkt procentowy w każdą stronę.
Przykłady obliczeń CAGR dla różnych typów portfeli
Najlepiej widać to na zestawieniu. Poniższa tabela pokazuje pięć typowych inwestycji o różnych kwotach i horyzontach, sprowadzonych do wspólnego mianownika. Dopiero ostatnia kolumna pozwala stwierdzić, która z nich faktycznie pracowała najszybciej — nominalne zyski w złotówkach są tu wyjątkowo mylące.
| Inwestycja | Kwota początkowa | Kwota końcowa | Okres | CAGR |
|---|---|---|---|---|
| ETF na szeroki rynek akcji USA | 20 000 zł | 41 000 zł | 8 lat | 9,4% |
| Portfel obligacji skarbowych | 30 000 zł | 38 500 zł | 6 lat | 4,2% |
| Akcje spółki dywidendowej | 15 000 zł | 26 000 zł | 7 lat | 8,2% |
| Lokata bankowa | 50 000 zł | 56 000 zł | 5 lat | 2,3% |
| Mieszkanie na wynajem | 400 000 zł | 620 000 zł | 10 lat | 4,5% |
Mieszkanie urosło nominalnie o 220 000 zł, czyli więcej niż jakakolwiek inna pozycja w zestawieniu, a mimo to jego tempo wzrostu jest ponad dwukrotnie niższe niż portfela ETF. Do tego dochodzą koszty pominięte w wycenie: podatek od nieruchomości, czynsz administracyjny, remonty i miesiące pustostanu między najemcami.
Sam wiersz z funduszem indeksowym nie rozstrzyga jeszcze, który jest najlepszy ETF na S&P 500. Wybór między wariantem akumulacyjnym a dystrybucyjnym oraz różnica w opłacie bieżącej — 0,07% wobec 0,20% rocznie — przesuwa CAGR o ułamki punktu procentowego, które w horyzoncie dwudziestoletnim urastają do kilkunastu tysięcy złotych.
CAGR w arkuszu kalkulacyjnym
W Excelu i Arkuszach Google wystarczy formuła =(B2/A2)^(1/C2)-1, gdzie A2 to kwota początkowa, B2 końcowa, a C2 liczba lat; komórkę formatujesz jako procent. Alternatywnie działa funkcja RRI, na przykład =RRI(8;20000;41000), która zwróci 0,0939. Przy nieregularnych przepływach właściwą funkcją jest XIRR.
Ograniczenia CAGR, o których zapominają inwestorzy
CAGR wygładza drogę do wyniku i tym samym ukrywa ryzyko. Dwa portfele o identycznym CAGR na poziomie 8% mogą mieć zupełnie inny przebieg: jeden obsunął się maksymalnie o 12%, drugi o 55%. Do oceny jakości strategii trzeba dołożyć odchylenie standardowe i maksymalne obsunięcie kapitału.
Druga pułapka to dobór dat granicznych. Licząc od dołka bessy do szczytu hossy, bez trudu wygeneruje się CAGR rzędu 18% rocznie, którego żaden portfel nie powtórzy w kolejnej dekadzie. Uczciwe porównanie wymaga stałych, długich okresów — najlepiej dziesięcioletnich albo obejmujących pełny cykl koniunkturalny.
Wskaźnik milczy również o przyczynach wzrostu. Tu wchodzi analiza fundamentalna: co to jest wskaźnik C/Z, jak czytać sprawozdanie finansowe spółki i jak działają dywidendy z akcji. Wysoki historyczny CAGR przy wskaźniku C/Z na poziomie 45 zwykle oznacza, że przyszłe tempo wzrostu jest już zawarte w bieżącej cenie.
Sam CAGR ceny akcji zaniża wynik podmiotów regularnie dzielących się zyskiem. Najlepsze spółki dywidendowe GPW potrafią mieć niemal płaski kurs przy stopie dywidendy 6–7% rocznie, dlatego liczyć trzeba stopę zwrotu całkowitą, z reinwestowanymi wypłatami doliczonymi do wartości końcowej.
Jak wykorzystać CAGR w planowaniu własnego portfela
Wzór działa też w drugą stronę. Zamiast liczyć wynik przeszły, podstawiasz oczekiwane tempo wzrostu i sprawdzasz, ile odkładać miesięcznie na emeryturę, żeby dojść do zakładanej kwoty. Przy 6% rocznie i trzydziestoletnim horyzoncie 600 zł miesięcznie daje około 600 000 zł, a przy 4% — niespełna 415 000 zł.
Zanim jednak cokolwiek policzysz, potrzebujesz danych z realnego rachunku. Kto dopiero sprawdza, jak założyć rachunek maklerski, powinien porównać tabele opłat: prowizja 0,29% z minimum 5 zł od zlecenia to typowy poziom, który przy wpłatach po 300 zł zjada znaczną część pierwszego roku wzrostu.
Dla osoby zastanawiającej się, jak zacząć inwestować w ETF albo jak kupić akcje na giełdzie, CAGR pełni rolę chłodzącą oczekiwania. Długoterminowe tempo wzrostu szerokiego rynku akcji mieści się w okolicach 7–8% rocznie ponad inflację, a nie 20%, które sugerują pojedyncze udane sezony.
Pytanie o to, jak oszczędzać przy niskich zarobkach, również ma odpowiedź liczbową. Odkładane konsekwentnie 200 zł miesięcznie przy CAGR 6% daje po dwudziestu latach około 92 000 zł. Regularność i długość horyzontu wnoszą do końcowego wyniku więcej niż próby trafienia w idealny moment wejścia.
Jak obliczyć CAGR inwestycji przy regularnych dopłatach do portfela?
Klasyczny wzór zakłada jedną wpłatę na starcie i brak ruchów w środku okresu. Jeśli dopłacasz co miesiąc, CAGR policzony z wartości skrajnych będzie zawyżony, bo część wzrostu to po prostu twoje nowe pieniądze, a nie zysk. W takiej sytuacji właściwą miarą jest wewnętrzna stopa zwrotu ważona przepływami, czyli XIRR. W arkuszu tworzysz dwie kolumny: daty wszystkich wpłat ze znakiem minus oraz datę końcową z bieżącą wyceną portfela ze znakiem plus. Funkcja =XIRR(kwoty;daty) zwraca roczną stopę porównywalną z CAGR. Przykładowo 500 zł miesięcznie przez osiem lat to 48 000 zł wpłat; wycena 66 000 zł daje XIRR około 8,1% rocznie, choć prosty CAGR sugerowałby wartość wyraźnie wyższą.
Czy CAGR uwzględnia inflację, prowizje i podatek od zysków kapitałowych?
Nie, o ile sam ich nie uwzględnisz w danych wejściowych. Standardowo CAGR liczy się nominalnie i brutto, więc pokazuje tempo wzrostu przed opodatkowaniem i bez korekty o spadek siły nabywczej pieniądza. Żeby otrzymać wynik realny, odejmij od CAGR średnioroczną inflację z tego samego okresu — 9% nominalnie przy inflacji 4% to zaledwie około 4,8% realnie. Podatek Belki w wysokości 19% obniża wynik dodatkowo, choć płacisz go dopiero przy realizacji zysku, co samo w sobie jest przewagą długiego trzymania pozycji. Kwestia tego, jak rozliczyć PIT-38 z giełdy, sprowadza się do przepisania danych z formularza PIT-8C od brokera, a przy zagranicznych domach maklerskich — do samodzielnego zestawienia transakcji.
Co oznacza dobry CAGR i z czym należy go porównywać?
Ocena wyniku bez punktu odniesienia jest bezwartościowa. CAGR 7% brzmi przeciętnie, dopóki nie zestawisz go z benchmarkiem: dla portfela obligacyjnego to wynik bardzo dobry, dla portfela akcyjnego mierzonego szerokim indeksem — słaby. Sensowne odniesienia to indeks odpowiadający klasie aktywów, rentowność obligacji skarbowych jako stopa wolna od ryzyka oraz średnia inflacja z okresu. Dodatkowo porównuj wyłącznie identyczne przedziały czasowe i uwzględniaj poziom zmienności — CAGR 10% okupiony obsunięciem o 60% jest gorszą propozycją niż 8% przy obsunięciu 20%, bo znacznie trudniej go wytrzymać psychicznie. Dlatego pytanie o to, jak obliczyć CAGR inwestycji, ma pełny sens dopiero w parze z pytaniem o właściwy benchmark.